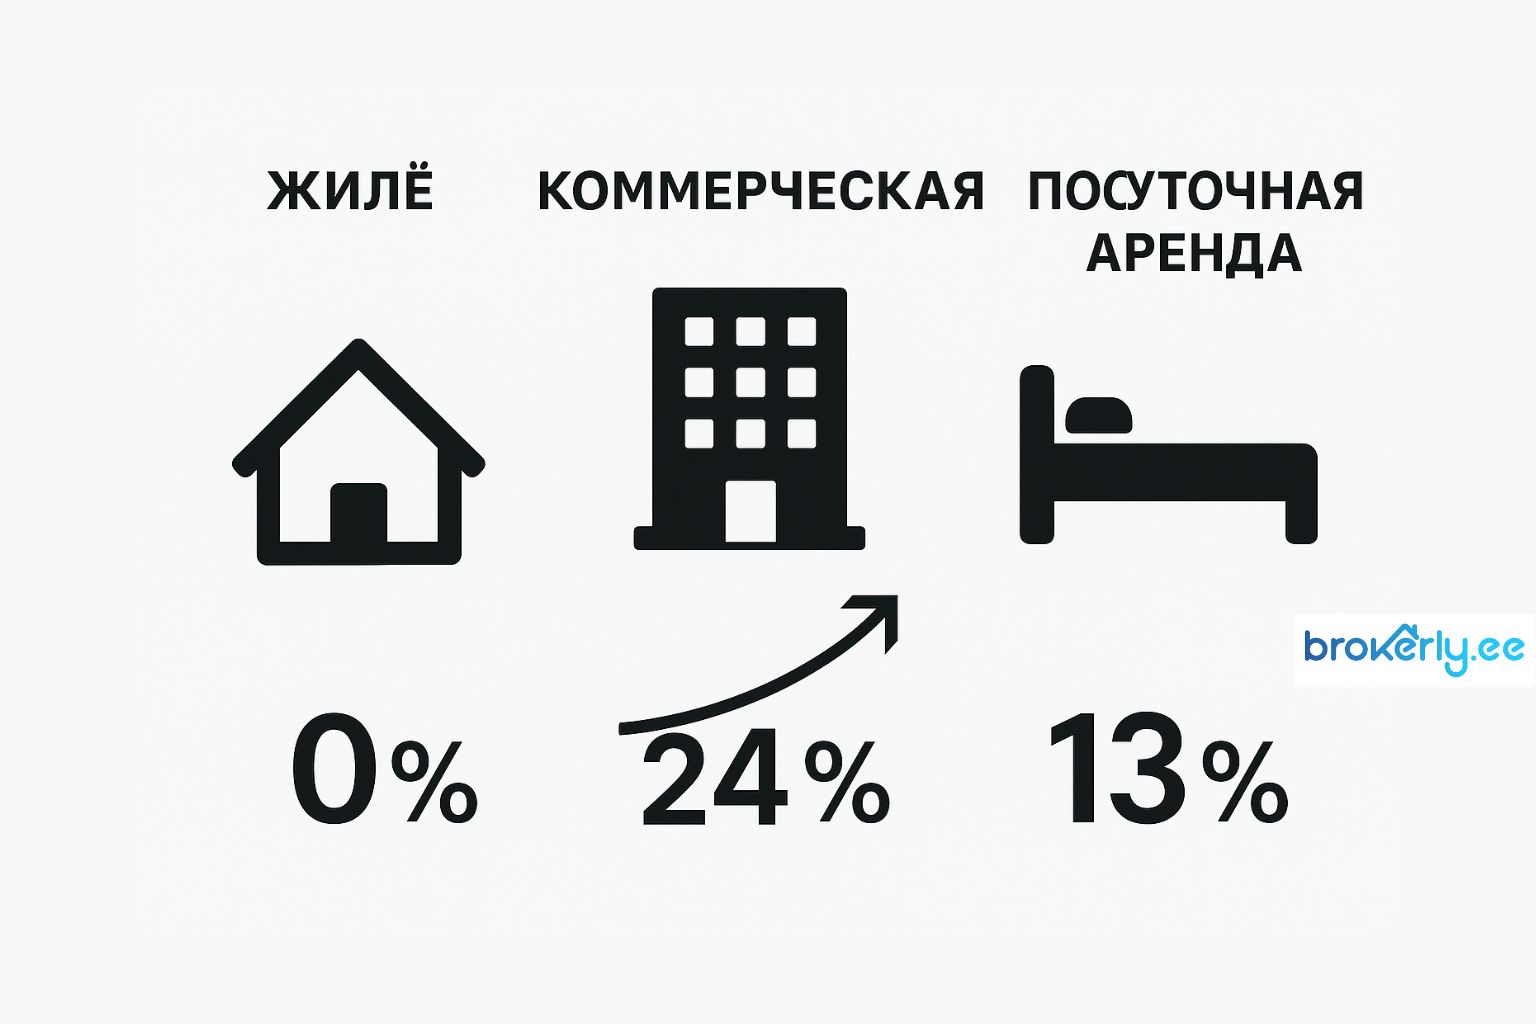
С 1 января 2025 года в Эстонии повысилась стандартная ставка НДС до 24%.
Это напрямую влияет на инвесторов в недвижимость, особенно тех, кто приобретает или управляет объектами через компанию.
Право на вычет входного НДС полностью зависит от того, как используется объект —
для облагаемой деятельности (например, офис, посуточное размещение) или для освобождённой от НДС долгосрочной аренды жилья.
⚙️ Как применяется НДС к недвижимости
Согласно §16 Закона о налоге с оборота (Käibemaksuseadus):
- Продажа и аренда жилых помещений освобождены от НДС (24% не добавляется).
- Продажа или аренда коммерческой и гостиничной недвижимости может облагаться НДС, если продавец или арендодатель зарегистрирован как плательщик НДС и деятельность задекларирована.
🏢 Инвестиции в недвижимость через компанию
| Тип недвижимости / использование | Добавляется ли НДС в 2025 году | Ставка | Можно ли вернуть входной НДС | Примечание |
|---|---|---|---|---|
| Долгосрочная аренда жилья | ❌ Нет | – | ❌ Нет | Аренда освобождена от НДС, вычет невозможен |
| Коммерческая аренда (офис, магазин и т.п.) | ✅ Да | 24% | ✅ Да | Если арендатор — компания и договор включает НДС |
| Посуточная аренда / Airbnb | ✅ Да | 13% | ✅ Да | При регистрации как услуги размещения (EMTAK 55.xx) |
| Продажа ранее использованного жилья | ❌ Нет | – | ❌ Нет | Продажа освобождена от НДС |
| Новостройка (до первого заселения) | ✅ Да | 24% | ✅ Да | Если объект используется в облагаемой деятельности |
| Смешанное использование (частично жильё, частично бизнес/размещение) | ⚖️ Частично | 24% / 13% / – | ⚖️ Частично | Пропорционально доле использования |
💰 Пример (2025 год)
Компания покупает коммерческое помещение за 100 000 € + 24 000 € НДС.
Если объект используется как офис или бизнес-помещение, компания может вернуть 24 000 € входного НДС.
Если же этот объект сдаётся в долгосрочную аренду как жильё, вернуть НДС нельзя —
стоимость остаётся полной, включая налог.
🧮 Корректировка входного НДС (10-летний период)
Если назначение недвижимости позже изменяется (например, Airbnb → долгосрочная аренда),
придётся вернуть часть ранее возмещённого НДС пропорционально оставшимся годам.
Пример:
Объект куплен в 2025 году для посуточной аренды (НДС возмещён).
В 2028 году владелец переводит его в долгосрочную аренду.
→ Остаётся 7 лет из 10-летнего периода → возвращается 7/10 от возмещённого НДС.
🏨 Особый случай: Airbnb и посуточное размещение
Посуточная аренда через Airbnb, Booking и т.п. считается услугой размещения, если:
- аренда краткосрочная (по дням),
- предоставляются услуги (уборка, постельное бельё, выдача ключей и т.п.),
- деятельность зарегистрирована как предпринимательская (EMTAK 55.xx).
В таком случае:
- применяется ставка 13%,
- входной НДС можно вернуть полностью,
- предприятие должно быть зарегистрировано как плательщик НДС (при обороте свыше 40 000 € в год).
⚠️ Частые ошибки
- Долгосрочная аренда жилья всегда освобождена от НДС, даже между двумя компаниями.
Исключение: если стороны письменно соглашаются применять НДС (§16(3) Закона о НДС). - Игнорирование 10-летнего корректировочного периода — Налогово-таможенный департамент может потребовать возврата части НДС при изменении использования объекта.
- Компания не зарегистрирована как плательщик НДС, но пытается вернуть налог — это невозможно, даже если в счёте НДС указан.
✅ Краткое резюме
| Тип использования | Ставка НДС 2025 | Возврат входного НДС | Примечание |
|---|---|---|---|
| Долгосрочная аренда жилья | – | ❌ Нет | Освобождена от НДС |
| Коммерческая аренда | 24% | ✅ Да | Облагаемая деятельность |
| Посуточное размещение / Airbnb | 13% | ✅ Да | Зарегистрированная услуга размещения |
| Новостройка (до заселения) | 24% | ✅ Да | Если используется в бизнесе |
| Смешанное использование | 24% / 13% / – | ⚖️ Частично | Пропорционально |
| Продажа использованного жилья | – | ❌ Нет | Освобождена от НДС |
📚 Источники
- Закон о налоге с оборота (Käibemaksuseadus) §16 и §32
- Налогово-таможенный департамент Эстонии (EMTA):
«Налогообложение недвижимости НДС и корректировка входного налога»
→ www.emta.ee