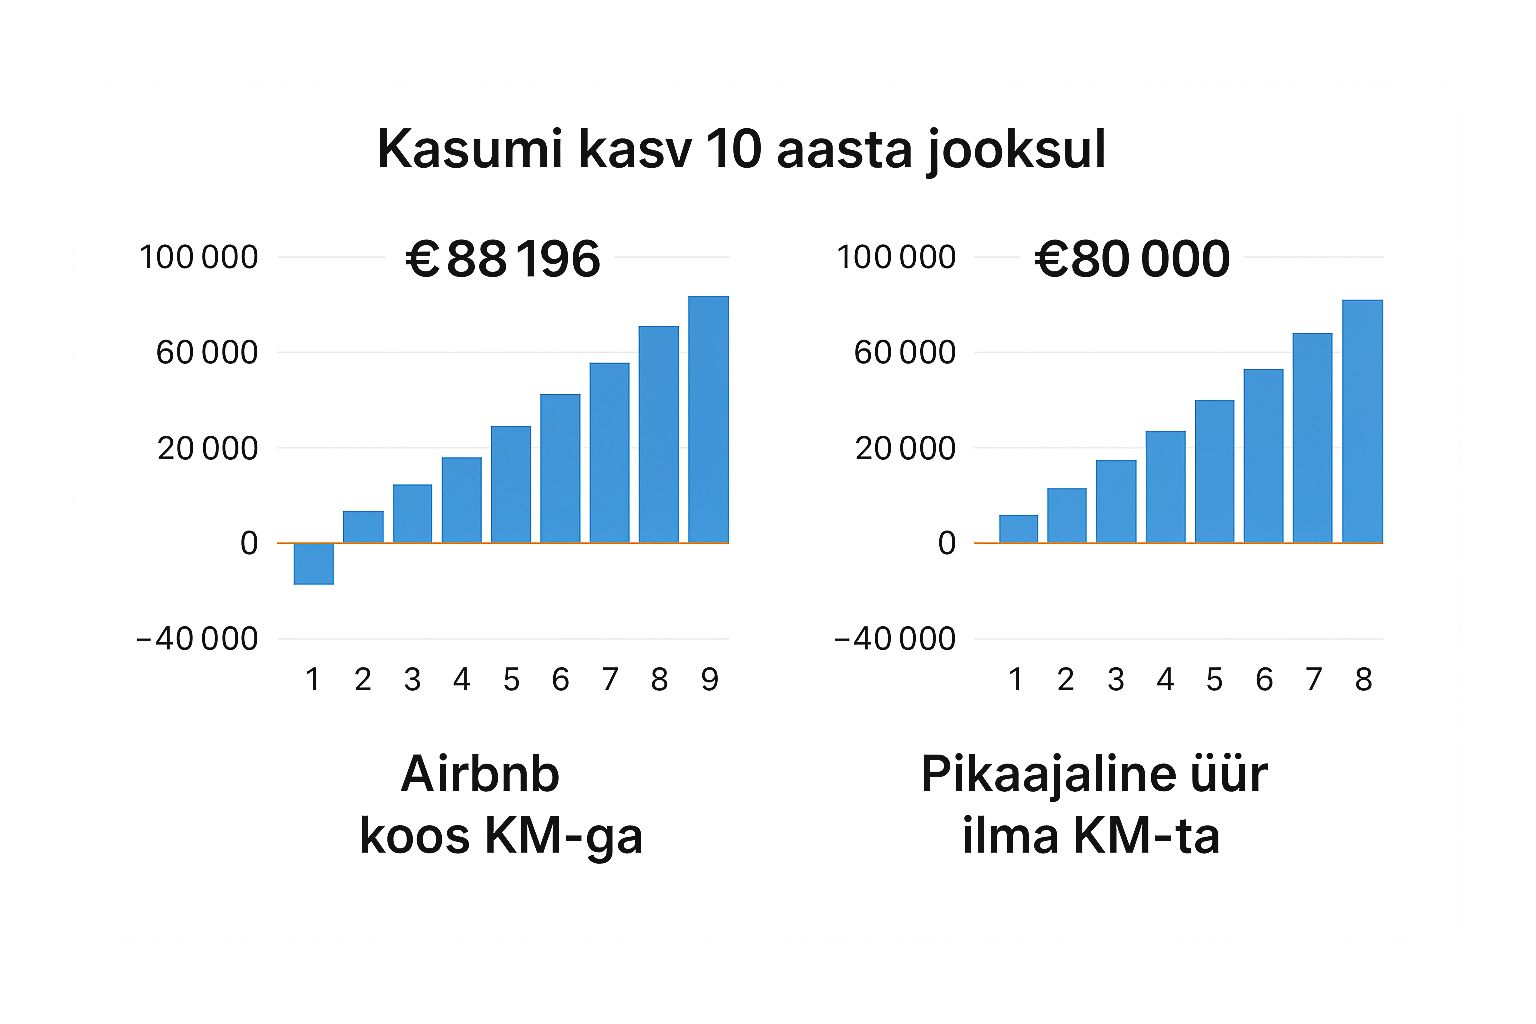
Kinnisvara ostmisel ettevõtte kaudu tekib sageli küsimus: kas ostuhinnas või renoveerimiskuludes sisalduva käibemaksu saab tagasi? Vastus ei sõltu ainult sellest, kas ostja on ettevõte. Määrav on eelkõige see, kas ostja on käibemaksukohustuslane ja milleks kinnisvara tegelikult kasutatakse.
Lühivastus: millal saab kinnisvara käibemaksu tagasi?
Sisendkäibemaksu saab maha arvata selles ulatuses, milles kinnisvara ja sellega seotud kulusid kasutatakse käibemaksuga maksustatava ettevõtluse tarbeks. Selleks peab olema täidetud ka arve- ja dokumentatsiooninõue.
Kui kinnisvara kasutatakse üksnes maksuvaba käibe jaoks – tüüpiline näide on eluruumi pikaajaline üürileandmine –, ei ole selle tegevuse tarbeks tehtud kulude sisendkäibemaks üldjuhul mahaarvatav.
Oluline on ka terminoloogia: igapäevases kõnes räägitakse sageli „käibemaksu tagasisaamisest”, kuid tehniliselt arvatakse sisendkäibemaks esmalt maha ettevõtte arvestatud käibemaksust. Kui mahaarvatav sisendkäibemaks ületab tasumisele kuuluva käibemaksu, võib tekkida tagastusnõue.
| Kinnisvara / kasutus | Käibemaksu käsitlus | Sisendkäibemaks | Investorile oluline |
|---|---|---|---|
| Eluruumi pikaajaline üür | Maksuvaba | Üldjuhul ei saa selle kasutuse osas maha arvata | Eluruumi üüri ei saa valiku alusel käibemaksustada |
| Kasutuses olnud eluruumi müük | Üldjuhul maksuvaba | Maksuvaba müügiga võib kaasneda varasema mahaarvamise korrigeerimine | Kasutuses olnud eluruumi müüki ei saa valiku alusel maksustada |
| Uue ehitise / korteri maksustatav müük | 24% | Võib olla mahaarvatav, kui ostja kasutab vara maksustatava käibe tarbeks | Müügi maksustamine ei tähenda automaatselt, et ostjal on mahaarvamisõigus |
| Äripinna üür | Üldreeglina maksuvaba, kuid teatud tingimustel saab valida 24% maksustamise | Mahaarvamisõigus sõltub maksustatavast kasutusest | Valiku alusel maksustamisest tuleb MTA-d nõuetekohaselt teavitada |
| Kasutuses olnud äripinna müük | Üldreeglina maksuvaba, kuid teatud tingimustel saab valida maksustamise | Sõltub kasutusest ja tehingu maksustamisest | Kahe KM-kohustuslase vahel võib rakenduda kinnisasja pöördmaksustamine |
| Majutusteenus | 13% | Maksustatava majutustegevuse ulatuses võib olla mahaarvatav | Airbnb või Booking platvormi kasutamine üksi ei määra tehingu maksukäsitlust |
| Segakasutus | Osaliselt maksustatav / osaliselt maksuvaba | Mahaarvamine vastavalt maksustatava kasutuse osatähtsusele | Kinnisasja puhul tuleb kasutust jälgida ka 10-aastase korrigeerimisperioodi jooksul |
Käibemaksumäärad, mida kinnisvarainvestor 2026. aastal peab teadma
2026. aastal on Eestis:
- standardne käibemaksumäär 24%;
- majutuse ja majutuse koos hommikusöögiga käibemaksumäär 13%.
Standardmäär 24% hakkas kehtima 1. juulil 2025. Majutuse määr tõusis 13%-le 1. jaanuaril 2025.
Kinnisvara puhul ei piisa siiski ainult määra teadmisest. Kõigepealt tuleb otsustada, kas konkreetne müük, üür või teenus on üldse maksustatav või maksuvaba.
Neli tingimust, mida enne sisendkäibemaksu mahaarvamist kontrollida
1. Kas ostja on käibemaksukohustuslane?
Sisendkäibemaksu mahaarvamise õigus on seotud käibemaksukohustuslase staatusega. Teatud juhtudel saab ettevõtja registreeruda vabatahtlikult ka enne 40 000 euro piirmäära täitumist, kui ettevõtluse alustamine või olemasolu on tõendatav.
2. Kas arve vastab nõuetele?
Mahaarvamise aluseks on üldjuhul nõuetekohane arve. Teise isiku nimele väljastatud arve ei anna ettevõttele automaatselt õigust sisendkäibemaksu maha arvata.
3. Milleks vara tegelikult kasutatakse?
Ettevõtte omand üksi ei anna mahaarvamisõigust. Kinnisvara peab olema kasutuses maksustatava ettevõtluse tarbeks selles ulatuses, milles sisendkäibemaks maha arvatakse.
4. Kas kasutus võib järgmise 10 aasta jooksul muutuda?
Kinnisasja puhul tuleb varasema mahaarvamise õigsust jälgida pikalt. Maksustatava ja maksuvaba kasutuse muutus võib tekitada korrigeerimise kohustuse või täiendava mahaarvamise õiguse.
Eluruumi pikaajaline üür: miks käibemaksu üldjuhul tagasi ei saa?
Eluruumi pikaajaline üürileandmine on käibemaksuseaduse järgi maksuvaba käive. Kui korter soetatakse või renoveeritakse selleks, et anda see pikaajaliselt eluruumina üürile, ei ole selle maksuvaba tegevuse tarbeks tehtud kulude sisendkäibemaks üldjuhul mahaarvatav.
Oluline: eluruumi üüri ei saa lihtsalt 24% käibemaksuga maksustada
Kinnisasja üüri puhul on teatud juhtudel võimalik valida maksustamine, kuid eluruum on sellest valikuvõimalusest välistatud. Seda ei muuda asjaolu, et üürileandja ja üürnik on mõlemad ettevõtted või et pooled soovivad lepingus käibemaksu lisada.
Näide: uus korter ostetakse pikaajaliseks üüriks
Ettevõte ostab arendajalt korteri, mille müügile rakendub 24% käibemaks. Kui ettevõtte tegelik plaan on anda korter pikaajaliselt eluruumina üürile, on väljundtegevus maksuvaba.
Seetõttu ei tähenda ostuarvel olev käibemaks automaatselt, et ettevõte saab selle summa tagasi. Kui vara kasutatakse maksuvaba eluruumi üüri tarbeks, võib ostukäibemaks kujuneda investeeringu tegelikuks kuluks.
Millal on uue kinnisvara müük 24% käibemaksuga?
Kinnisasja müük on sageli maksuvaba, kuid seadus näeb ette olulised erandid. 24% käibemaksuga maksustatakse muu hulgas:
- ehitise või selle osa ja selle aluse maa müük enne esmast kasutuselevõttu;
- alates 1. jaanuarist 2025 ka ehitise või selle osa esmakordne müük ühe aasta jooksul pärast esmast kasutuselevõttu;
- oluliselt parendatud ehitise müük enne parendamisele järgnevat taaskasutuselevõttu või esmakordselt ühe aasta jooksul pärast seda;
- ehitusmaa võõrandamine.
Esmane kasutuselevõtt tähendab MTA käsitluses ehitise reaalset otstarbekohast kasutama hakkamist. Ainuüksi kasutusloa olemasolu ei tähenda veel automaatselt, et ehitis on käibemaksu mõttes kasutusele võetud.
Mis on „oluliselt parendatud” ehitis?
MTA juhendi järgi käsitatakse ehitist oluliselt parendatuna, kui parendustega seotud kulutused ületavad ehitise või selle osa varasema soetusmaksumuse vähemalt 10% võrra. Praktikas tähendab see näiteks, et 100 000 eurose varasema soetusmaksumuse korral peab parenduskulude suurus selle kriteeriumi täitmiseks ületama 110 000 eurot.
Kasutuses olnud eluruumi müük
Kasutuses olnud eluruumi müük on üldjuhul maksuvaba ning maksukohustuslane ei saa valida, et lisab sellele tehingule vabatahtlikult 24% käibemaksu.
See erineb kasutuses olnud mitteeluruumist, näiteks äripinnast, mille puhul võib käibemaksukohustuslasel olla teatud tingimustel võimalus tehingut valiku alusel maksustada.
Äripinna üür: käibemaks ei lisandu automaatselt
Kinnisasja või selle osa üürile, rendile või kasutusvaldusse andmine on seaduse järgi üldreeglina maksuvaba. See puudutab ka äripinda.
Käibemaksukohustuslane võib mitteeluruumi puhul valida maksustamise, kui seaduse tingimused on täidetud ja Maksu- ja Tolliametit on enne käibe toimumist nõuetekohaselt teavitatud.
Kui maksuhaldurit on kinnisasja teenuse maksustamise valikust teavitatud, tuleb MTA juhendi järgi seda käivet maksustada esimesest maksustamisperioodist alates vähemalt kahe aasta jooksul.
Üürniku staatus ei määra üksi maksustamist
Väide „üürnik on ettevõte, seega lisame 24% käibemaksu” on liiga lihtne. Kõigepealt tuleb vaadata, kas tegemist on eluruumi või mitteeluruumiga, kas üürileandja on käibemaksukohustuslane ja kas maksustamise valik on lubatud ning MTA-le nõuetekohaselt teatatud.
Kasutuses olnud äripinna müük ja pöördmaksustamine
Kasutuses olnud mitteeluruumi müük on üldjuhul maksuvaba, kuid käibemaksukohustuslasel võib olla õigus valida tehingu maksustamine pärast MTA nõuetekohast teavitamist.
Kui selline kinnisasi müüakse ühelt Eesti käibemaksukohustuslaselt teisele ning tehing vastab KMS § 411 tingimustele, võib rakenduda kinnisasja pöördmaksustamise erikord. Sel juhul tasub ostja müüjale käibemaksuta müügihinna ning arvestab arvel näidatud käibemaksu oma käibedeklaratsioonil.
See ei ole sama mis käibemaksuvaba tehing ning enne tehingut tasub arve, MTA teavitus ja pöördmaksustamise tingimused raamatupidaja või maksunõustajaga üle kontrollida.
Airbnb ja Booking: 13% kehtib majutusteenusele, mitte lihtsalt „lühikesele üürile”
Majutus või majutus koos hommikusöögiga on 2026. aastal 13% käibemaksumääraga maksustatav käive. Kui korterit kasutatakse käibemaksuga maksustatava majutusteenuse osutamiseks, võib sellega seotud sisendkäibemaks olla maksustatava kasutuse ulatuses mahaarvatav.
Oluline on aga tehingu tegelik sisu. Ainuüksi Airbnb või Booking.com kasutamine, lühike broneering või korteri nimetus ei otsusta lõplikult, kas maksustamise mõttes on tegemist majutusteenuse või kinnisasja üüriga.
MTA juhend rõhutab, et majutusteenuse ja eluruumi üüri eristamisel tuleb hinnata konkreetseid asjaolusid kogumis.
Airbnb investeeringu käibemaksuskeemide kohta vaata eraldi põhjalikku juhendit: Airbnb majutus ja käibemaks Eestis.
40 000 euro käibepiir: kinnisvarainvestori jaoks on reegel nüansirikkam
Käibemaksukohustuslasena registreerimise üldine piirmäär on Eestis 40 000 eurot kalendriaasta algusest arvestatuna. Alates 2025. aastast arvestatakse piirmäära puhul lisaks maksustatavale käibele ka teatud maksuvaba kinnisvarakäivet, kui see ei ole juhuslik ega põhivara võõrandamine.
Samas on oluline erand: kui ettevõttel tekib ainult maksuvaba käive, näiteks ainult eluruumi pikaajalisest üürist, ei teki pelgalt 40 000 euro ületamise tõttu automaatselt käibemaksukohustuslasena registreerimise kohustust.
Kui ettevõttel on korraga maksustatav ja arvesse minev maksuvaba kinnisvarakäive, võib piirmäära arvestus olla teistsugune. Seetõttu ei tasu mitme tegevusega kinnisvaraettevõtte puhul lähtuda ainult lihtsast lausest „KM-kohustus tekib 40 000 euro juures”.
Segakasutus: osa maksustatav, osa maksuvaba
Kui sama kinnisvara kasutatakse nii maksustatava kui ka maksuvaba käibe tarbeks, ei ole sisendkäibemaksu mahaarvamine automaatselt 0% ega 100%.
Kinnisasja kui põhivara puhul lähtutakse selle konkreetse vara prognoositavast ja hiljem tegelikust kasutusest maksustatava käibe tarbeks. Näiteks kui vara kasutatakse osaliselt majutusteenuseks ja osaliselt maksuvabaks eluruumi üüriks, tuleb mahaarvamise ulatus määrata põhjendatud kasutuse järgi.
Dokumentatsioon on siin eriti oluline: lepingud, broneeringud, kasutusperioodid, arved ja raamatupidamisandmed peavad toetama kasutatud proportsiooni.
Kinnisasja 10-aastane sisendkäibemaksu korrigeerimine
Kinnisasja ja sellega seotud põhivara väärtust suurendavate kulude sisendkäibemaksu korrigeerimisperiood on 10 kalendriaastat.
Kui vara maksustatav kasutus muutub, korrigeeritakse mahaarvatud sisendkäibemaksu üldjuhul igal kalendriaastal 1/10 ulatuses, lähtudes selle aasta tegelikust maksustatava kasutuse osatähtsusest.
Näide: majutusest pikaajalisele eluruumi üürile
Ettevõte ostab kinnisvara ja kasutab seda alguses üksnes maksustatava majutusteenuse tarbeks, mistõttu vastavate tingimuste täitmisel arvatakse sisendkäibemaks maha.
Hiljem lõpetatakse majutusteenus ja vara antakse pikaajaliselt eluruumina üürile. Kuna uus kasutus on maksuvaba, tekib 10-aastase korrigeerimisperioodi jooksul kohustus varasemat mahaarvamist korrigeerida.
Oluline täpsustus: tavapärase kasutuse muutuse puhul ei tähenda see tingimata kogu järelejäänud summa ühekordset tagasimakset samal päeval. Korrigeerimine toimub üldjuhul iga aasta lõpus 1/10 kaupa vastavalt tegelikule kasutusele. Kinnisasja võõrandamisel kehtivad eraldi korrigeerimisreeglid.
Ka vastupidine muutus võib anda täiendava mahaarvamise õiguse
Kui kinnisvara oli alguses maksuvaba kasutuse tarbeks, kuid hiljem kasutatakse seda tegelikult maksustatava käibe, näiteks majutusteenuse tarbeks, võib korrigeerimisperioodi jooksul tekkida õigus osa sisendkäibemaksust juurde maha arvata.
Neli praktilist näidet
Uus korter pikaajaliseks üüriks
Arendaja müüb korteri 24% käibemaksuga, kuid ostja annab selle pikaajaliselt eluruumina üürile. Müügi käibemaks ei tähenda automaatselt ostjale mahaarvamisõigust, sest vara kasutatakse maksuvaba käibe tarbeks.
Äripind maksustatava üüriga
KM-kohustuslane ostab äripinna ja valib lubatud korras äripinna üüri maksustamise, teavitades MTA-d. Kui vara kasutatakse maksustatava käibe tarbeks ja muud tingimused on täidetud, võib sisendkäibemaks olla mahaarvatav.
Korter majutusteenuseks
KM-kohustuslane kasutab korterit tegelikult 13% määraga maksustatava majutusteenuse osutamiseks. Ostu ja tegevuskulude sisendkäibemaks võib maksustatava kasutuse ulatuses olla mahaarvatav, kui dokumentatsioon ja tehingute tegelik sisu seda toetavad.
50% majutus, 50% maksuvaba üür
Korterit kasutatakse kahe erineva käibe tarbeks. Sisendkäibemaksu mahaarvamine tuleb siduda maksustatava kasutuse tegeliku või põhjendatult prognoositud osaga ning kinnisasja kasutust tuleb korrigeerimisperioodil edasi jälgida.
Levinumad vead kinnisvara käibemaksu arvestamisel
- „Ettevõte ostis, järelikult saab KM tagasi.” Ei. Määrav on maksustatav kasutus ja muud mahaarvamise tingimused.
- „Äripinna üürile lisandub alati 24%.” Ei. Kinnisasja üür on üldreeglina maksuvaba; mitteeluruumi puhul saab teatud tingimustel valida maksustamise.
- „Kasutuses olnud korteri saab ettevõtete vahel 24%-ga müüa.” Kasutuses olnud eluruumi valiku alusel maksustada ei saa.
- „Airbnb tähendab automaatselt 13% majutusteenust.” Maksukäsitlus sõltub teenuse tegelikust sisust.
- „Kui arvel on KM, võib selle maha arvata.” Nõuetekohane arve on vajalik, kuid ainult sellest ei piisa.
- „Kasutuse muutmisel maksan kohe kogu ülejäänud 7/10 tagasi.” Tavapärase kasutuse muutuse puhul toimub kinnisasja korrigeerimine üldjuhul iga-aastaselt 1/10 kaupa.
- „40 000 euro piir tähendab alati kohustuslikku registreerimist.” Ainult maksuvaba käibe korral ei pruugi registreerimiskohustust tekkida.
Kontrollnimekiri enne KM-ga kinnisvara ostmist
| Küsimus | Miks see on oluline? |
|---|---|
| Kas müügihinnale lisandub käibemaks? | Mõjutab tegelikku ostuhinda ja finantseerimisvajadust. |
| Kas ostja on KM-kohustuslane või saab selleks registreeruda? | Ilma vastava staatuseta ei saa tavapärast sisendkäibemaksu mahaarvamist eeldada. |
| Kas vara kasutatakse maksustatavaks või maksuvabaks käibeks? | See on mahaarvamise õiguse keskne küsimus. |
| Kas tegemist on eluruumi või mitteeluruumiga? | Eluruumi puhul on valiku alusel maksustamise võimalused oluliselt piiratumad. |
| Kas äripinna üüri või müüki soovitakse valiku alusel maksustada? | Võib nõuda MTA eelnevat teavitamist. |
| Kas tegevus on päriselt majutusteenus või üür? | Maksumäär ja sisendkäibemaksu õigus võivad olla täiesti erinevad. |
| Kas kasutus võib 10 aasta jooksul muutuda? | Varasema mahaarvamise korrigeerimise risk võib mõjutada investeeringu tootlust. |
| Kas arvete ja kasutuse dokumentatsioon on piisav? | Mahaarvamise õigus peab olema tõendatav. |
Korduma kippuvad küsimused
Kas ettevõte saab korteri ostult käibemaksu tagasi?
Mitte automaatselt. Mahaarvamisõigus sõltub sellest, kas ettevõte on käibemaksukohustuslane, kas ost on nõuetekohaselt dokumenteeritud ja millises ulatuses kasutatakse korterit maksustatava käibe tarbeks.
Kas pikaajalise eluruumi üüri puhul saab käibemaksu tagasi?
Üldjuhul mitte selle maksuvaba tegevuse tarbeks tehtud kuludelt. Eluruumi pikaajaline üür on maksuvaba käive ning seda ei saa valiku alusel 24% käibemaksuga maksustada.
Kas äripinna üür on 24% käibemaksuga?
Mitte automaatselt. Kinnisasja üür on üldreeglina maksuvaba, kuid mitteeluruumi puhul võib käibemaksukohustuslane seaduse tingimustel valida maksustamise ja peab sellest MTA-d nõuetekohaselt teavitama.
Kas Airbnb majutusel on 13% käibemaks?
13% määr kehtib majutusele ja majutusele koos hommikusöögiga. Platvormi kasutamine üksi ei määra tehingut majutusteenuseks; hinnata tuleb tegevuse tegelikku sisu.
Kas kasutuses olnud eluruumi müügile saab käibemaksu vabatahtlikult lisada?
Ei. Kasutuses olnud eluruumi võõrandamine on valiku alusel maksustamise võimalusest välistatud.
Kas uue korteri müük on alati käibemaksuga?
Käibemaksuseadus näeb uue ehitise ja teatud esmakordsete müükide jaoks ette kohustusliku maksustamise. Alates 2025. aastast ei kohaldata maksuvabastust muu hulgas esmakordsele müügile ühe aasta jooksul pärast esmast kasutuselevõttu. Konkreetse objekti ajalugu tuleb eraldi kontrollida.
Kui pikk on kinnisvara sisendkäibemaksu korrigeerimisperiood?
Kinnisasja puhul on korrigeerimisperiood kümme kalendriaastat ning tavapärane korrigeerimine toimub igal aastal 1/10 ulatuses vastavalt vara tegelikule maksustatavale kasutusele.
Kas 40 000 euro käibe ületamisel peab kinnisvaraettevõte alati KM-kohustuslaseks registreeruma?
Mitte alati. Näiteks kui ettevõttel on ainult maksuvaba eluruumi üürikäive, ei teki üksnes selle käibe tõttu registreerimiskohustust. Kui ettevõttel on lisaks maksustatav käive, tuleb alates 2025. aastast piirmäära arvutada detailsemate reeglite järgi.
Analüüsi käibemaksu mõju enne kinnisvara ostmist, mitte pärast tehingut
Käibemaks võib muuta investeerimisobjekti tegelikku soetusmaksumust kümnete tuhandete eurode võrra. Enne pakkumise tegemist tasub eraldi läbi arvutada ostuhind koos käibemaksuga, plaanitud kasutus, võimalik sisendkäibemaksu mahaarvamine ja 10-aastase korrigeerimise risk.
Vaata Brokerly investorile mõeldud juhendeid →
Kui sul on konkreetne objekt juba leitud, aitab Brokerly võrrelda ostuhinda, üüripotentsiaali, dokumente ja muid kinnisvaraga seotud riske. Maksukäsitluse lõplikuks kinnitamiseks soovitame vajadusel kaasata raamatupidaja või maksunõustaja.
Õiguslik alus ja allikad
Artikkel käsitleb Eesti käibemaksureegleid kinnisvarainvestori vaates. Teave on kontrollitud 09.09.2026.
- Käibemaksuseadus – Riigi Teataja: eelkõige § 16, § 29–32 ja § 411.
- Maksu- ja Tolliamet – kinnisasjade maksuvaba ja maksustatav käive.
- Maksu- ja Tolliamet – kinnisasja võõrandamine, millele maksuvabastus ei kohaldu.
- Maksu- ja Tolliamet – sisendkäibemaksu osaline mahaarvamine ja kinnisasja korrigeerimine.
- Maksu- ja Tolliamet – majutusteenuse osutamine.
- Maksu- ja Tolliamet – 40 000 euro piirmäära arvestus alates 2025.
Artikkel on üldine praktiline juhend ega asenda konkreetse tehingu puhul individuaalset maksu-, raamatupidamis- või õigusnõu. Kinnisvaratehingu käibemaksukäsitlus sõltub vara liigist, kasutusajaloost, poolte staatusest ja kavandatud kasutusest.